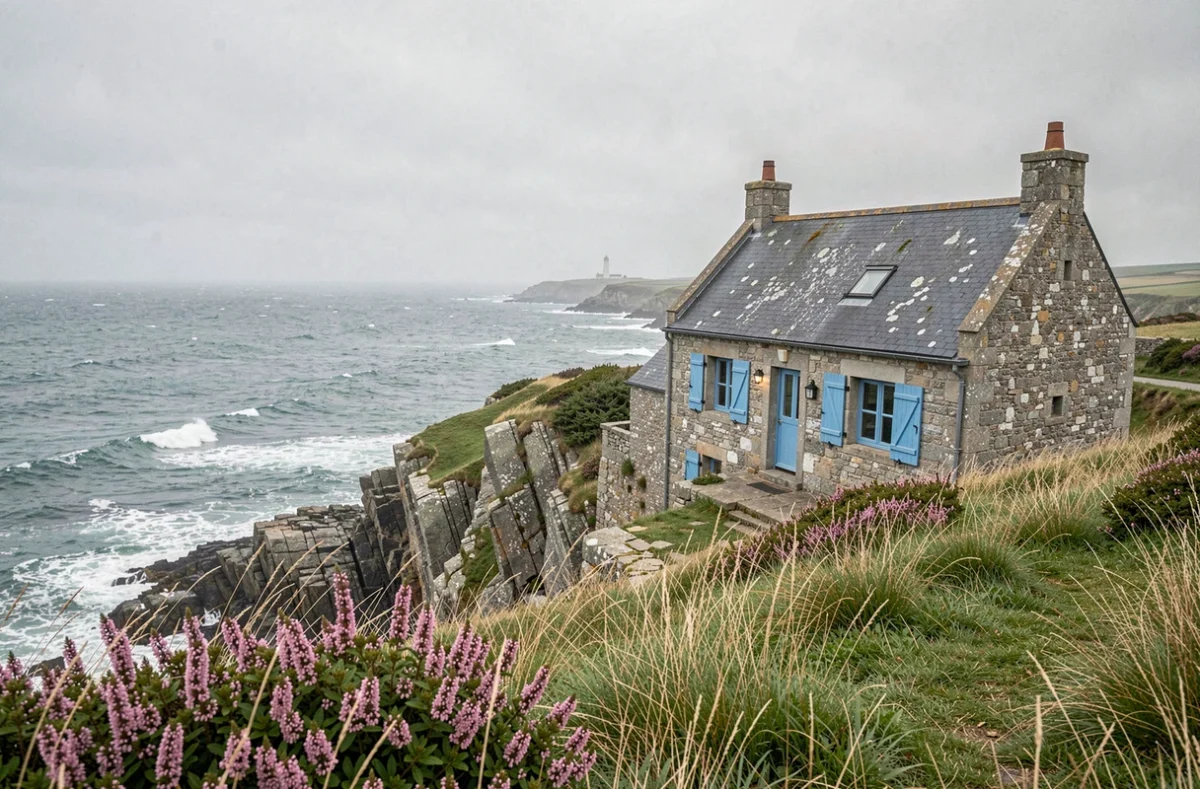
Une maison à vendre Bretagne bord de mer se présente rarement avec une étiquette claire : vue mer depuis la terrasse, accès direct à la plage, ou les deux à la fois. Avant de trancher sur le ressenti, il faut comprendre ce que chaque configuration implique concrètement – sur le prix d’achat, sur les assurances, et sur la capacité à revendre dans dix ou vingt ans dans un contexte réglementaire qui bouge.
Vue mer ou pieds dans l’eau : deux configurations qui ne se comparent pas au même niveau
La vue mer depuis une hauteur ou un recul de quelques centaines de mètres procure un panorama stable, souvent orienté sud ou ouest, avec un environnement bâti moins exposé aux embruns et aux submersions ponctuelles. L’entretien d’une maison en retrait du trait de côte diffère sensiblement de celui d’une propriété directement en contact avec le littoral.
La maison pieds dans l’eau, elle, offre quelque chose que la vue mer ne donne pas : l’accès immédiat, la plage ou les rochers à quelques mètres, une immersion sonore et sensorielle dans l’environnement maritime. C’est ce que les acheteurs cherchent en priorité – et c’est précisément ce qui justifie l’écart de prix entre les deux catégories sur les côtes bretonnes.
Mais la jouissance immédiate du littoral et la solidité du patrimoine à long terme ne vont pas toujours de pair. C’est là que le choix se complique.
Le PLU et les cartes de recul du trait de côte : ce que la parcelle dit que l’annonce ne dit pas
Deux maisons situées dans la même commune bretonne peuvent relever de zonages et de contraintes totalement différents. Le statut administratif de la commune ne suffit pas à évaluer le risque d’une parcelle précise. Il faut consulter le PLU ou le PLUi, et les documents de risques associés à la parcelle elle-même.
Depuis la loi Climat et Résilience, les communes soumises à l’érosion côtière ont l’obligation d’élaborer des cartes d’exposition à 30 et 100 ans. Ces cartes peuvent modifier les perspectives d’urbanisme sur certaines parcelles, sans que l’ensemble du littoral communal soit concerné de la même façon.
Sur la Côte d’Émeraude, au Pays de Dinan, des études présentées aux habitants ont suscité des inquiétudes sur des secteurs spécifiques – certains propriétaires ont découvert que leur bien se situait dans une zone exposée à des horizons qu’ils n’anticipaient pas.
L’état des risques et la durée de validité des documents : ce qu’il faut vérifier avant la première offre
Lors de tout achat en bord de mer, l’état des risques et pollutions (ERP) est obligatoirement annexé au compromis de vente. Ce document doit notamment mentionner l’horizon d’exposition au recul du trait de côte et les prescriptions applicables. Il doit dater de moins de six mois au moment de la signature.
Pour une maison avec vue mer en retrait, l’ERP sera souvent neutre sur ce point. Pour une propriété pieds dans l’eau, ce document peut révéler des prescriptions qui conditionnent les travaux autorisés, les extensions possibles, ou plus directement la valeur assurable du bien.
- Vérifier la date de l’ERP : un document de plus de six mois n’est plus valable et doit être renouvelé avant la signature du compromis.
- Lire le zonage PLU de la parcelle et non seulement la commune : deux voisins peuvent avoir des droits à construire très différents selon le découpage de la zone.
- Identifier les prescriptions liées au recul du trait de côte : elles peuvent limiter les projets d’agrandissement ou de rénovation lourde, et donc peser sur la revente.
- Contacter l’assureur avant la signature : certaines propriétés en première ligne sont difficiles à assurer, ou soumises à des franchises spécifiques au risque de submersion.
Revente d’une maison bord de mer en Bretagne : pourquoi le marché ne se comporte pas uniformément
L’argument « les biens en bord de mer se revendent toujours bien » mérite d’être nuancé selon la configuration précise du bien. Une maison avec vue mer depuis un plateau ou une colline conserve généralement une exposition au risque plus faible, ce qui la rend plus facilement assurable et plus lisible pour un futur acheteur.
Une maison pieds dans l’eau dans un secteur identifié sur les cartes d’érosion peut conserver une forte valeur d’usage à court terme, mais voir son positionnement marché évoluer à mesure que les documents d’urbanisme locaux sont mis à jour. Les cartes locales et les prescriptions d’urbanisme peuvent limiter les constructions ou encadrer les projets dans certains secteurs – ce qui réduit mécaniquement le spectre des acheteurs potentiels à la revente.
Ce n’est pas une raison d’écarter une propriété pieds dans l’eau : c’est une raison de l’acheter avec une lecture complète du dossier, pas seulement sur la base des photos de la terrasse.
Arbitrer entre vue mer et accès à la plage : les critères qui structurent le choix
L’arbitrage final dépend de ce qu’on attend du bien : résidence principale, résidence secondaire avec location saisonnière, ou investissement patrimonial à transmettre.
- Pour un usage de résidence principale à l’année : la vue mer depuis un bien en retrait offre souvent un confort d’entretien supérieur, des primes d’assurance plus stables, et une exposition réglementaire moins évolutive.
- Pour la location saisonnière à fort rendement : la propriété pieds dans l’eau attire des locataires qui paient pour l’accès immédiat au littoral. La rentabilité à court terme peut être significative. Mais il faut intégrer les coûts d’entretien liés à l’exposition directe aux embruns et aux conditions climatiques bretonnes.
- Pour un investissement patrimonial à transmettre : l’horizon à 30 et 100 ans des cartes d’érosion devient un critère central. Un bien exposé dans la tranche 30 ans sera transmis à des héritiers qui devront composer avec des règles probablement plus contraignantes qu’aujourd’hui.
Le choix entre vue mer et pieds dans l’eau en Bretagne n’est donc pas qu’une question de panorama ou de confort. C’est un arbitrage entre jouissance immédiate et robustesse patrimoniale sur la durée – deux objectifs qui peuvent coexister dans le même bien, à condition que le dossier réglementaire soit vérifié parcel par parcel avant toute signature.